 *Post atualizado no final em 04/12 e 10/12!
Como expliquei no post anterior, fiz uma viagem para os Estados Unidos e aluguei um carro na Hertz, (um rodado e fedorento Dodge Avenger e, depois,) um Chevrolet Malibu LT 2015. Sem dúvida, essa foi a única bobagem que fiz em toda a minha viagem por causa da desonestidade dessa empresa. Entenda o caso.
Negociei o veículo com o braço de “locações internacionais” da Hertz do Brasil antes de viajar. Deu tudo certo na reserva e paguei por aqui o pacote, que incluía quilometragem livre, segundo condutor, um tanque de combustível “grátis” (eu não precisaria devolver o carro com o tanque cheio) e dois seguros: os famosos “LIS” (Liability Insurance Supplement – Suplemento do Seguro de Responsabilidade a Terceiros) e “LDW” (Loss Damage Waiver – Proteção por Danos ou Perdas, também conhecido como CDW).
Logo que cheguei ao aeroporto, fui direto ao balcão da Hertz com o meu voucher e, depois de verificar no computador, a atendente disse que estava tudo certo. MAS que eu ainda teria que pagar mais um seguro. Eu disse que não pagaria, pois eu já tinha acertado os seguros que eu precisava (os dois acima, além do meu seguro pessoal de viagem). Ela então me disse que o pagamento do “Uninsured Motorist Protection” (algo como “proteção para motorista não segurado”) era obrigatório nos estado da Florida. Achei aquela conversa muito estranha, uma vez que já aluguei carros na Florida outras vezes e nunca precisei arcar com essa despesa. O valor: 100,55 dólares para os 14 dias (90,87 dólares do seguro em si + taxas e impostos, sem contar os 6,42 dólares de IOF do cartão de crédito).
Depois de contra argumentar mais um pouco, recebi um “ultimato”: sem pagar o seguro, eu não poderia retirar o carro. Como eu estava muito cansado pelas mais de 9h dentro do avião, resolvi não continuar discutindo e fiz o acerto.
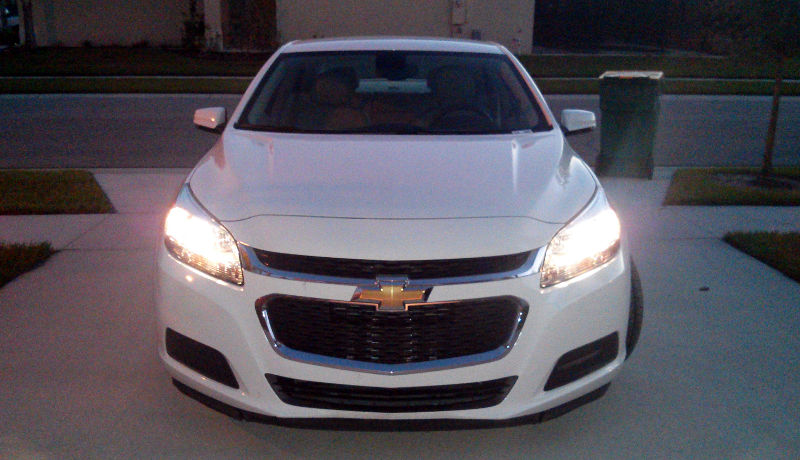
Chevrolet Malibu: “Corpo de delito”?
Entretanto, ao voltar para o Brasil, entrei em contato contato com o advogado Ricardo Viana, da Perdigão Mendes & Viana Advogados, para tentar entender se essa cobrança exigida pela Hertz era mesmo obrigatória. “Nos Estados Unidos cada Estado tem o seu regulamento de seguro de veículo. Na Florida, não é diferente, existindo determinadas obrigatoriedades. Não consegui acesso ao regulamento da Florida, mas verifiquei, em fontes não oficiais, que são obrigatórios na Florida apenas os seguros básicos (LDW e LIS)”, disse Viana.
“Por outro lado, verifiquei que algumas Locadoras, de fato, têm exigido o ‘Uninsured Motorist Protection’, que visa a proteção em caso de acidente com motorista não segurado. A princípio, esta exigência pode configurar venda casada, prática proibida pelo Código de Defesa do Consumidor, já que há uma interferência na liberdade de escolha do cliente de contratar o serviço ou não”, afirmou o profissional da Perdigão Mendes & Viana Advogados.
“Outra ilegalidade está na falta de transparência e clareza das informações ao consumidor, tendo em vista que o preço é uma informação fundamental na escolha do produto ou serviço, que deve estar integralmente disponível antes de se fechar o negócio”, completou Viana.
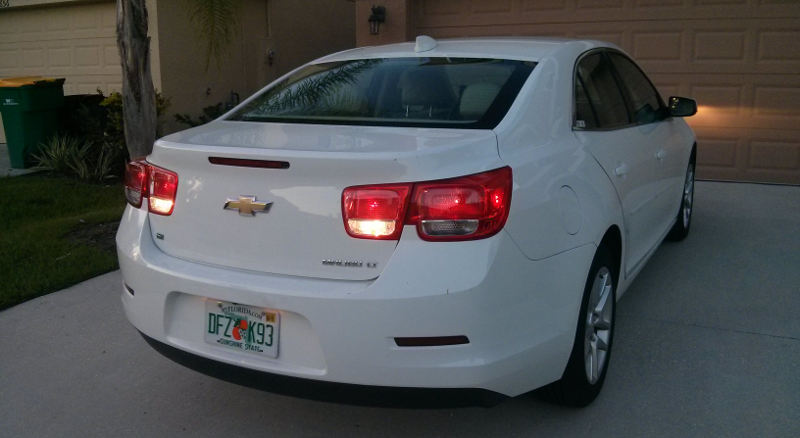
Chevrolet Malibu LT 2015 valeu a pena, mas a Hertz, não
De acordo com o artigo 39 da seção IV do capítulo V do Código de Defesa do Consumidor, Das Práticas Abusivas, “é vedado ao fornecedor de produtos ou serviços, dentre outras práticas abusivas (Redação dada pela Lei nº 8.884, de 11.6.1994):
I – condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço, bem como, sem justa causa, a limites quantitativos;
IV – prevalecer-se da fraqueza ou ignorância do consumidor, tendo em vista sua idade, saúde, conhecimento ou condição social, para impingir-lhe seus produtos ou serviços;
V – exigir do consumidor vantagem manifestamente excessiva;
Como cliente, fiz uma reclamação formal no Serviço de Atendimento ao Consumidor (SAC) da Hertz, no dia 17/11. Nessa mesma data, eles me responderam pedindo mais informações. Respondi, por e-mail, no dia 17 mesmo, mas não obtive mais resposta. No dia 23 recebi outro e-mail do SAC me pedindo as mesma informações adicionais. Respondi por e-mail novamente, mas não tive retorno. Liguei então para eles e fui informado que eu precisaria usar uma seção específica do site da Hertz para enviar as informações. Foi o que fiz no dia 24/11. Até hoje, dia 1º/12, continuo aguardando o retorno do SAC da empresa…
Como jornalista, entrei em contato com a assessoria de imprensa da Hertz perguntando se, no estado da Florida, nos EUA, a Hertz exige que os clientes paguem algum tipo de seguro. A resposta foi:
“Em relação a aquisição do serviço de proteções nas locações de automóveis realizado em qualquer uma das 10.300 lojas e franquias Hertz localizadas no Brasil e no mundo, a Companhia informa que a contratação é baseada nas escolhas feitas pelo cliente no ato da locação.”
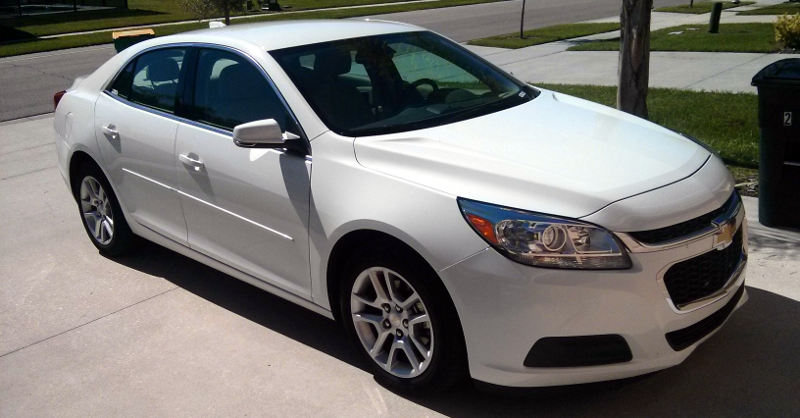
Chevrolet Malibu LT 2015
Conclusão
Se Hertz não obriga ninguém a fazer um seguro na hora de alugar um veículo, por que então eu recebi um “ultimato” da empresa na hora de retirar o veículo na Florida, nos EUA? Difícil entender…
O que aconteceu comigo é um completo absurdo e desrespeito. Com sinceridade: espero que não se repita com ninguém. Se algo semelhante acontecer, chame o gerente ou qualquer superior que esteja presente e não pague o seguro, pois você não é obrigado. Ou simplesmente saia e vá para uma locadora concorrente.
Uma coisa ficou muita clara para mim: se a Localiza sofre com a falta de padronização da qualidade, a Hertz é uma empresa desonesta. O mínimo a ser feito seria analisar o caso, ligar para o cliente (eu), conversar civilizadamente e, nesse caso, um pedido de desculpas formais. Indo mais além, se a empresa fosse séria e correta mesmo, deveria efetuar a devolução dos 100,55 dólares (+ IOF) que fui obrigado a pagar de forma vergonhosa.
Mas, se desde o dia 23/11 o Serviço de Atendimento ao Consumidor não faz o que ele foi criado para fazer (atender o consumidor), o que posso esperar de uma empresa como a Hertz?
#HertzNÃO
*Atualização – 04/12:
Curiosamente, alguns dias após esse post entrar no ar, recebi o retorno do SAC da Hertz (em 03/12). Eles me disseram que irão reembolsar 90,87 dólares referentes ao “Uninsured Motorist Protection”.
Perguntei como ficaria a questão do “concession fee recovery” (9,09 dólares) e do imposto de 6,5% do estado da Florida (0,59 cents) que, se somados ao seguro mencionado, dariam os 100,55 dólares que cito no texto. Perguntei também como ficaria o estorno do IOF. Ainda não tive retorno.
De qualquer forma, fico mais aliviado por finalmente ter recebido o retorno parcialmente favorável do SAC da Hertz. Digo parcialmente porque não tenho notícias ainda sobre o estorno integral do valor pago vergonhosamente.
Você pode até pensar: poxa, eles estão te devolvendo praticamente o valor todo e você não ficou satisfeito. A resposta é não, não fiquei. O reembolso do valor realmente fará diferença no meu dia a dia, mas, além da parte financeira, o princípio e, especialmente, o respeito de devolver o valor integral de uma cobrança injusta é o que está em jogo também. E esse é um aspecto de profunda importância para a imagem da Hertz perante seus clientes.
Vamos aguardar um novo retorno da locadora.
*Atualização – 10/12:
Depois das perguntas que fiz anteriormente, a Hertz entrou em contato comigo novamente e disse que irá reembolsar os 9,68 dólares referentes ao “concession fee recovery” (9,09 dólares) e ao imposto de 6,5% do estado da Florida (0,59 cents), completando o reembolso total dos 100,55 dólares que paguei de forma vergonhosa.
Agradeço à Hertz, primeiro, pelas respostas mais frequentes e, depois, pelo reembolso completo do seguro que fui obrigado a pagar nos EUA depois do inadequado “ultimado” que recebi.
Resta agora saber do IOF do cartão de crédito.
Encerramento
Depois de ler com calma novamente tudo que aconteceu, ainda não consigo entender como uma empresa do porte da Hertz, uma multinacional reconhecida internacionalmente, conseguiu fazer uma sacanagem dessas.
Ainda não recebi, mas tenho a promessa, por escrito, que receberei todo o valor pago indevidamente de volta. Também não recebi nenhum tipo de ligação telefônica desde o dia 23/11 – tenho apenas retornos por e-mail.
Em relação ao IOF, depois de ligar para a gerente geral da minha agência bancária, expliquei a ela todo o ocorrido, mostrei essa publicação e comentei mais alguns detalhes e ela disse que, caso a Hertz não me reembolse o IOF, o próprio banco irá cobrá-los. Como escrevi acima, não recomendo a Hertz para ninguém e pedi para o banco revisse essa “parceria de sucesso” com a locadora.
Para fechar, conversando com a advogada Carolina Castanheira, fui lembrado de algo que deveria ter acontecido, mas não aconteceu. De acordo com o artigo 42, da seção V, do Código de Defesa do Consumidor:
Art. 42. Na cobrança de débitos, o consumidor inadimplente não será exposto a ridículo, nem será submetido a qualquer tipo de constrangimento ou ameaça.
Parágrafo único. O consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.
Ou seja, se a Hertz reconheceu a cobrança indevida e aceitou me devolver o valor, eu deveria ter sido ressarcido em dobro, com base na lei.